 Stonk
En internet se suele usar una sola palabra, “rug”, para cada token que se desploma. Eso es impreciso. Una caída de precio puede venir de una liquidez escasa, una propiedad concentrada, ventas de insiders, extracción de comisiones, expectativas rotas, manía especulativa, un market making deficiente o un fraude intencional. La forma correcta de analizar un lanzamiento es separar lo que se puede demostrar on-chain o en expedientes judiciales de lo que solo se alega.
Patrón 1: valoración enorme en los titulares, capital flotante efectivo diminuto
Un token puede alcanzar una capitalización de mercado enorme aunque solo esté en circulación una pequeña parte del suministro. Eso crea la ilusión de un valor profundo mientras vuelve frágil al mercado. Cuando los tenedores intentan salir, la liquidez disponible para absorber las ventas puede ser mucho menor de lo que sugiere la valoración de los titulares.
Este problema aparece una y otra vez en quejas públicas y análisis on-chain de lanzamientos muy mediáticos. En el litigio pendiente sobre $HAWK, los demandantes alegan un capital flotante público inusualmente reducido y asignaciones para insiders; siguen siendo alegatos mientras el tribunal no los dé por probados.
Patrón 2: la liquidez puede convertirse en el producto
En los mercados sanos, la liquidez existe para respaldar el producto. En los lanzamientos orientados a la extracción, el producto puede acabar siendo la propia actividad de trading. Cuanto más operan los fans, más comisiones pueden cobrar los creadores o los proveedores de liquidez.
Reuters estimó que las entidades detrás de $TRUMP ganaron aproximadamente entre 86 y 100 millones de dólares en comisiones de trading en menos de dos semanas. El mismo reportaje encontró que muchos traders más pequeños perdieron dinero. Eso por sí solo no demuestra un fraude. Demuestra un conflicto estructural que vale la pena discutir: la economía del lado del emisor puede ser positiva incluso mientras los compradores sufren pérdidas.
Patrón 3: las billeteras vinculadas al creador pueden retirar valor antes de que la comunidad se estabilice
Reuters informó que unos 99 millones de dólares en cripto se retiraron de los pools de liquidez de $LIBRA a través de ocho billeteras que la firma de analítica blockchain Chainalysis vinculó con el creador del token. El token se disparó después de que el presidente argentino Javier Milei lo promocionara y luego se desplomó. Después se abrió una investigación federal.
Este es el ejemplo más directo de este grupo de por qué importan la arquitectura de liquidez, el etiquetado de billeteras, el vesting y las reglas de retiro.
Patrón 4: la atención de las celebridades atrae a compradores primerizos
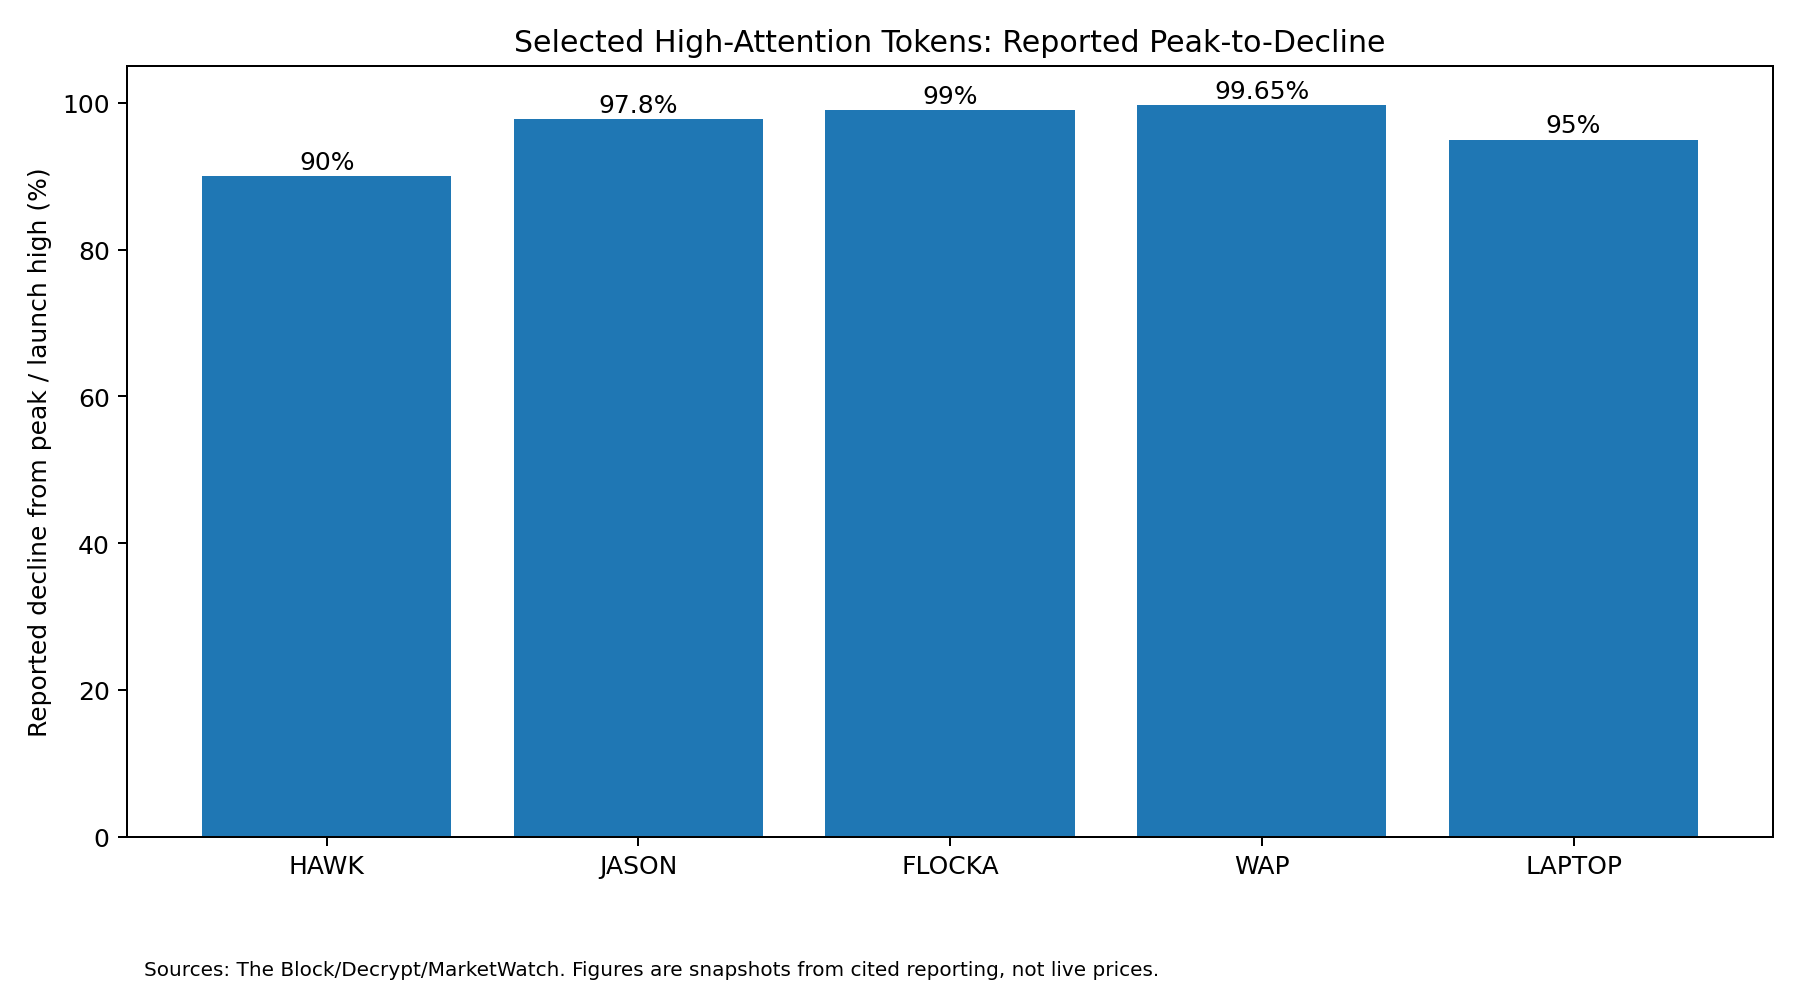
El público de una celebridad incluye a personas que normalmente nunca operarían cripto. La demanda sobre $HAWK alegó que muchos compradores eran participantes primerizos en cripto atraídos por la participación de Haliey Welch. Según los reportajes de The Block, el token subió con fuerza y luego cayó más de un 90% poco después del lanzamiento. El litigio está pendiente; los alegatos deben describirse como alegatos.
El riesgo reputacional es evidente: un fan que pierde dinero no distingue entre el desarrollador del token, el socio de lanzamiento, el market maker, el proveedor de liquidez y la cara pública. Recuerda a la celebridad.
Patrón 5: las ventas rápidas del creador destruyen el contrato social
Cointelegraph informó que el artista nigeriano Davido adquirió una gran posición en el token y más tarde la vendió por unos 500,000 dólares tras el lanzamiento. La publicación describió una fuerte reacción negativa tras la caída del token. De nuevo, una venta no es automáticamente ilegal, pero una comunidad suele interpretar la monetización rápida del creador como prueba de que los insiders tenían un objetivo distinto al de los fans.
Patrón 6: los lanzamientos delegados a terceros crean vacíos de responsabilidad
Caitlyn Jenner y Jason Derulo culparon públicamente al promotor Sahil Arora de los problemas en torno a los lanzamientos de sus tokens. Jenner se convirtió después en demandada en un litigio de valores relacionado con $JENNER; el Securities Class Action Clearinghouse de Stanford indica que ese litigio seguía en curso en su última revisión del estado. Decrypt informó que JASON había caído un 97.8% desde su máximo a finales de 2024.
La lección para los creadores no es “nunca uses agencias”. Es: nunca delegues decisiones de lanzamiento de nivel fiduciario sin entender por tu cuenta las asignaciones, las billeteras, la liquidez, los contratos y los incentivos.
Patrón 7: las promociones pueden generar exposición regulatoria
El ejemplo histórico más claro es EthereumMax. En 2022, la SEC acusó a Kim Kardashian de promocionar EMAX sin revelar cuánto le habían pagado. Aceptó pagar 1.26 millones de dólares en multas, restitución de ganancias e intereses.
Esto no es lo mismo que el fracaso del lanzamiento de una memecoin. Es un recordatorio crucial de que la promoción de un creador puede generar obligaciones legales independientes del diseño técnico del token.
Patrón 8: la celebridad desaparece después del lanzamiento
Las comunidades pueden sobrevivir a la volatilidad. Rara vez sobreviven al abandono. La ola de tokens de celebridades de 2024 produjo muchos proyectos que perdieron más del 90% de su valor máximo en cuestión de meses. El fracaso de fondo no fue solo el precio: la historia cultural a menudo terminaba cuando terminaba la atención de la semana del lanzamiento.
El daño a cripto es mayor que un gráfico
Los lanzamientos repetidos de tipo extractivo enseñan a los usuarios cuatro lecciones destructivas:
- las celebridades usan a sus fans como liquidez de salida;
- no se puede confiar en que los equipos cripto divulguen sus incentivos;
- la capitalización de mercado equivale a marketing y no a valor duradero;
- todo lanzamiento de token probablemente es temporal.
Esas creencias hacen más difícil lanzar proyectos comunitarios legítimos. El ecosistema paga un impuesto de confianza por cada moneda de celebridad mal diseñada.
Un estándar mejor
StonkBuilder debería publicar un estándar de lanzamiento visible que cubra la distribución del suministro, el vesting, las reglas de venta del creador, las etiquetas de billeteras, los bloqueos o controles de liquidez, la política de tesorería, las divulgaciones, la revisión de seguridad, el monitoreo del día del lanzamiento y un plan comunitario de 12 meses.
El objetivo no es garantizar la estabilidad del precio: nadie puede hacerlo. Es eliminar la asimetría evitable.
Consulta las salvaguardas de lanzamiento de StonkBuilder →
Lee el caso de estudio de $HAWK →
Compara extracción de liquidez vs. creación de valor →
Comprobantes de las fuentes
- Reuters — retiros de liquidez de $LIBRA: https://www.reuters.com/world/americas/crypto-worth-99-million-withdrawn-milei-backed-libra-token-researchers-say-2025-02-20/
- Reuters — estimaciones de comisiones de $TRUMP: https://www.reuters.com/markets/currencies/trumps-meme-coin-made-nearly-100-million-trading-fees-small-traders-lost-money-2025-02-03/
- Stanford SCAC — litigio de $JENNER: https://securities.stanford.edu/filings-case.html?id=108480
- SEC — caso Kardashian / EthereumMax: https://www.sec.gov/newsroom/press-releases/2022-183
- The Block — demanda y desplome de $HAWK: https://www.theblock.co/news/business/2024-12-19-team-behind-hawk-memecoin-tied-to-hawk-tuah-girl-sued-for-alleged-securities-law-violations-331746
- Decrypt — revisión de los tokens de celebridades de 2024: https://decrypt.co/298703/scen
- Cointelegraph — análisis de DAVIDO/JASON/JENNER: https://cointelegraph.com/magazine/fame-failure-celebrity-crypto-scams
---
Solo análisis educativo. Las estructuras de los tokens y su clasificación legal dependen de los hechos y de la jurisdicción. Nada en esta página es asesoramiento de inversión, legal, fiscal ni regulatorio.
Continúa con la revisión del lanzamiento
- Caso de estudio del token Hawk de Hawk Tuah
- Caso de estudio de Jenner, Jason y Davido
- Memecoins políticas: Libra y Trump
- Salvaguardas para lanzar memecoins
Lecciones documentadas de tokens muy mediáticos
| Caso | Patrón documentado | Estado editorial | Comprobante |
|---|---|---|---|
| $HAWK | Subida rápida y luego caída de >90%; después hubo litigio | Alegatos de un litigio; no presentarlo como fraude probado | Fuente |
| $JENNER | Caída importante; litigio de valores | Litigio en curso/impugnado | Fuente |
| $JASON | Caída reportada de 97.8% desde el máximo en la revisión de 2024 | Ejemplo de historial de precio/mercado, no prueba de fraude | Fuente |
| $DAVIDO | Venta del creador reportada tras el lanzamiento; después hubo reacción negativa | Transacción reportada; evitar calificativos penales | Fuente |
| $LIBRA | ~99 millones de dólares en retiros de liquidez vinculados al creador, según Reuters | Atribución por análisis blockchain; después hubo investigaciones | Fuente |
| $TRUMP | 86–100 millones de dólares estimados en comisiones de trading iniciales mientras muchas billeteras pequeñas perdían | Ejemplo de alineación económica, no una determinación de fraude | Fuente |
| EMAX | Sanción de la SEC por no divulgar una promoción pagada | Acuerdo final de la SEC con Kardashian | Fuente |
Crea una moneda comunitaria, no un evento de liquidez de salida.
Diseña con StonkBuilder una distribución transparente, salvaguardas de liquidez, divulgaciones, operaciones comunitarias y una alineación de marca a largo plazo.
Diseñar mi lanzamiento