 Stonk
Internet utilise souvent un seul mot, « rug », pour tout token qui s’effondre. C’est imprécis. Un krach peut venir d’une liquidité faible, d’une détention concentrée, de ventes d’initiés, d’une extraction de frais, d’attentes déçues, d’une manie spéculative, d’une mauvaise tenue de marché ou d’une fraude intentionnelle. La bonne façon d’analyser un lancement consiste à séparer ce qui peut être prouvé on-chain ou dans des dossiers judiciaires de ce qui n’est qu’allégué.
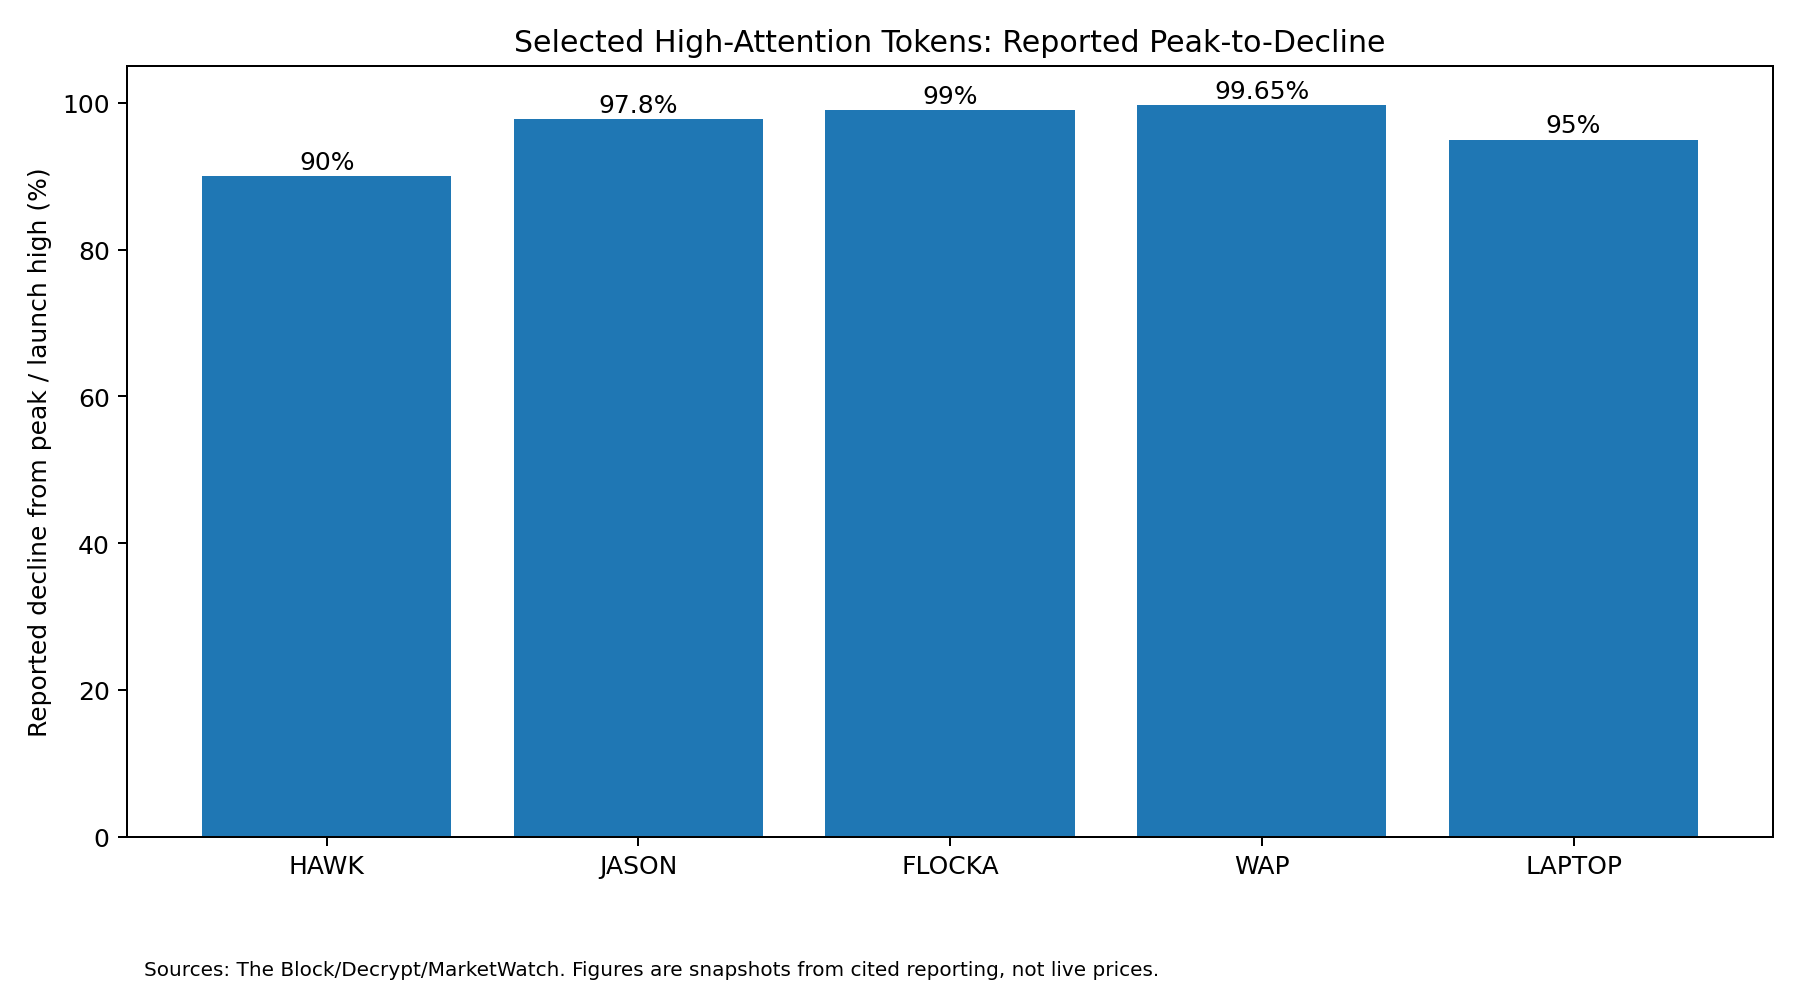
Schéma 1 : une valorisation affichée énorme, un flottant effectif minuscule
Un token peut atteindre une capitalisation colossale alors que seule une petite partie de l’offre circule. Cela crée l’illusion d’une valeur profonde tout en rendant le marché fragile. Quand les détenteurs tentent de sortir, la liquidité disponible pour absorber les ventes peut être bien plus faible que ne le laisse penser la valorisation affichée.
Ce problème revient régulièrement dans les plaintes publiques et les analyses on-chain de lancements très médiatisés. Dans le litige en cours autour de $HAWK, les plaignants allèguent un flottant public inhabituellement faible et des allocations d’initiés ; ce ne sont que des allégations tant que le tribunal ne les a pas établies.
Schéma 2 : la liquidité peut devenir le produit
Dans un marché sain, la liquidité existe pour soutenir le produit. Dans les lancements orientés vers l’extraction, le produit peut devenir l’activité de trading elle-même. Plus les fans tradent, plus les créateurs ou les fournisseurs de liquidité peuvent percevoir de frais.
Reuters a estimé que les entités derrière $TRUMP avaient gagné environ 86 à 100 millions de dollars de frais de trading en moins de deux semaines. Le même article constatait que de nombreux petits traders avaient perdu de l’argent. Cela ne prouve pas à lui seul une fraude. Cela met en évidence un conflit structurel qui mérite d’être discuté : l’économie côté émetteur peut être positive alors même que les acheteurs subissent des pertes.
Schéma 3 : des portefeuilles liés au créateur peuvent retirer de la valeur avant que la communauté ne se stabilise
Reuters a rapporté qu’environ 99 millions de dollars en crypto avaient été retirés des pools de liquidité de $LIBRA par huit portefeuilles que la société d’analyse blockchain Chainalysis a reliés au créateur du token. Le token a flambé après sa promotion par le président argentin Javier Milei, puis s’est effondré. Une enquête fédérale a suivi.
C’est l’exemple le plus direct de cette série montrant pourquoi l’architecture de liquidité, l’étiquetage des portefeuilles, le vesting et les règles de retrait comptent.
Schéma 4 : l’attention d’une célébrité attire des primo-acheteurs
Le public des célébrités compte des personnes qui ne tradent normalement jamais de crypto. La plainte concernant $HAWK allègue que de nombreux acheteurs découvraient la crypto, attirés par l’implication de Haliey Welch. Selon The Block, le token a fortement grimpé, puis chuté de plus de 90 % peu après son lancement. Le litige est en cours ; les allégations doivent être présentées comme des allégations.
Le risque de réputation est évident : un fan qui perd de l’argent ne fait pas la différence entre le développeur du token, le partenaire de lancement, le teneur de marché, le fournisseur de liquidité et le visage public. Il se souvient de la célébrité.
Schéma 5 : des ventes rapides du créateur détruisent le contrat social
Cointelegraph a rapporté que l’artiste nigérian Davido avait acquis une importante position sur le token, puis l’avait revendue pour environ 500 000 dollars après le lancement. La publication a décrit un fort retour de bâton après la chute du token. Là encore, une vente n’est pas automatiquement illégale, mais une communauté interprète souvent une monétisation rapide par le créateur comme la preuve que les initiés poursuivaient un autre objectif que les fans.
Schéma 6 : les lancements externalisés créent des angles morts de responsabilité
Caitlyn Jenner et Jason Derulo ont publiquement reproché au promoteur Sahil Arora les problèmes liés au lancement de leurs tokens. Jenner est ensuite devenue défenderesse dans un litige en droit des valeurs mobilières concernant $JENNER ; le Securities Class Action Clearinghouse de Stanford indique ce litige comme en cours dans son dernier statut consulté. Decrypt a rapporté que JASON avait perdu 97,8 % depuis son pic à la fin de 2024.
La leçon pour les créateurs n’est pas « n’utilisez jamais d’agence ». C’est : n’externalisez jamais des décisions de lancement relevant d’un devoir fiduciaire sans comprendre vous-même les allocations, les portefeuilles, la liquidité, les contrats et les incitations.
Schéma 7 : les promotions peuvent entraîner une exposition réglementaire
L’exemple historique le plus clair est EthereumMax. En 2022, la SEC a poursuivi Kim Kardashian pour avoir fait la promotion d’EMAX sans révéler le montant qu’elle avait perçu. Elle a accepté de payer 1,26 million de dollars en pénalités, restitution des gains et intérêts.
Ce n’est pas la même chose que l’échec du lancement d’un memecoin. C’est un rappel essentiel : la promotion par un créateur peut entraîner des obligations juridiques distinctes de la conception technique du token.
Schéma 8 : la célébrité disparaît après le lancement
Les communautés peuvent survivre à la volatilité. Elles survivent rarement à l’abandon. La vague de tokens de célébrités de 2024 a produit de nombreux projets qui ont perdu plus de 90 % de leur valeur maximale en quelques mois. L’échec le plus profond ne tenait pas seulement au prix : l’histoire culturelle s’arrêtait souvent en même temps que l’attention de la semaine de lancement.
Les dégâts pour la crypto dépassent un simple graphique
Les lancements répétés de type extraction enseignent aux utilisateurs quatre leçons destructrices :
- les célébrités se servent des fans comme liquidité de sortie ;
- on ne peut pas compter sur les équipes crypto pour déclarer leurs incitations ;
- la capitalisation reflète le marketing plutôt qu’une valeur durable ;
- tout lancement de token est probablement éphémère.
Ces croyances rendent plus difficile le lancement de projets communautaires légitimes. L’écosystème paie une taxe de confiance pour chaque token de célébrité mal conçu.
Un meilleur standard
StonkBuilder devrait publier un standard de lancement visible couvrant la distribution de l’offre, le vesting, les règles de vente du créateur, les étiquettes de portefeuilles, les verrouillages ou contrôles de liquidité, la politique de trésorerie, les déclarations, la revue de sécurité, le suivi le jour du lancement et un plan communautaire sur 12 mois.
L’objectif n’est pas de garantir la stabilité du prix : personne ne le peut. Il s’agit de supprimer les asymétries évitables.
Voir les garde-fous de lancement StonkBuilder →
Lire l’étude de cas $HAWK →
Comparer extraction de liquidité et création de valeur →
Sources à l’appui
- Reuters — retraits de liquidité de $LIBRA : https://www.reuters.com/world/americas/crypto-worth-99-million-withdrawn-milei-backed-libra-token-researchers-say-2025-02-20/
- Reuters — estimations des frais de $TRUMP : https://www.reuters.com/markets/currencies/trumps-meme-coin-made-nearly-100-million-trading-fees-small-traders-lost-money-2025-02-03/
- Stanford SCAC — contentieux autour de $JENNER : https://securities.stanford.edu/filings-case.html?id=108480
- SEC — Kardashian / EthereumMax : https://www.sec.gov/newsroom/press-releases/2022-183
- The Block — plainte et effondrement de $HAWK : https://www.theblock.co/news/business/2024-12-19-team-behind-hawk-memecoin-tied-to-hawk-tuah-girl-sued-for-alleged-securities-law-violations-331746
- Decrypt — bilan 2024 des tokens de célébrités : https://decrypt.co/298703/scen
- Cointelegraph — analyse de DAVIDO/JASON/JENNER : https://cointelegraph.com/magazine/fame-failure-celebrity-crypto-scams
---
Analyse à visée pédagogique uniquement. Les structures de tokens et leurs qualifications juridiques dépendent des faits et de la juridiction. Rien sur cette page ne constitue un conseil en investissement, juridique, fiscal ou réglementaire.
Poursuivre l’examen du lancement
- Étude de cas : le token HAWK de Hawk Tuah
- Étude de cas : Jenner, Jason et Davido
- Libra, Trump et les memecoins politiques
- Garde-fous pour lancer un memecoin
Leçons documentées de tokens très médiatisés
| Cas | Schéma documenté | Statut éditorial | Justificatif |
|---|---|---|---|
| $HAWK | Envolée rapide puis baisse de plus de 90 % ; un litige a suivi | Allégations d’un litige ; ne pas présenter comme une fraude avérée | Source |
| $JENNER | Forte baisse ; litige en droit des valeurs mobilières | Litige en cours / contesté | Source |
| $JASON | Baisse de 97,8 % depuis le pic rapportée dans le bilan 2024 | Exemple d’historique de prix et de marché, pas une preuve de fraude | Source |
| $DAVIDO | Vente du créateur rapportée après le lancement ; un retour de bâton a suivi | Transaction rapportée ; éviter les qualifications pénales | Source |
| $LIBRA | Retraits de liquidité d’environ 99 M$ liés au créateur, rapportés par Reuters | Attribution par analyse blockchain ; des enquêtes ont suivi | Source |
| $TRUMP | Frais de trading initiaux estimés à 86 M$–100 M$, alors que de nombreux petits portefeuilles perdaient de l’argent | Exemple d’alignement économique, pas un constat de fraude | Source |
| EMAX | Sanction de la SEC pour promotion rémunérée non déclarée | Règlement définitif entre la SEC et Kardashian | Source |
Créez un token communautaire, pas un événement de liquidité de sortie.
Concevez avec StonkBuilder une distribution transparente, des garde-fous de liquidité, des déclarations, une animation communautaire et un alignement de marque sur le long terme.
Concevoir mon lancement