 Stonk
A internet costuma usar uma só palavra — “rug” — para todo token que desaba. Isso é impreciso. Uma queda de preço pode vir de liquidez rasa, posse concentrada, vendas de insiders, extração de taxas, expectativas frustradas, mania especulativa, market making ruim ou fraude intencional. O jeito certo de analisar um lançamento é separar o que pode ser provado on-chain ou em registros judiciais do que é apenas alegado.
Padrão 1: valuation de manchete enorme, float efetivo minúsculo
Um token pode atingir uma capitalização de mercado enorme mesmo quando só uma pequena parte da oferta está em circulação. Isso cria a ilusão de valor profundo e, ao mesmo tempo, deixa o mercado frágil. Quando os detentores tentam sair, a liquidez disponível para absorver as vendas pode ser muito menor do que a valuation de manchete sugere.
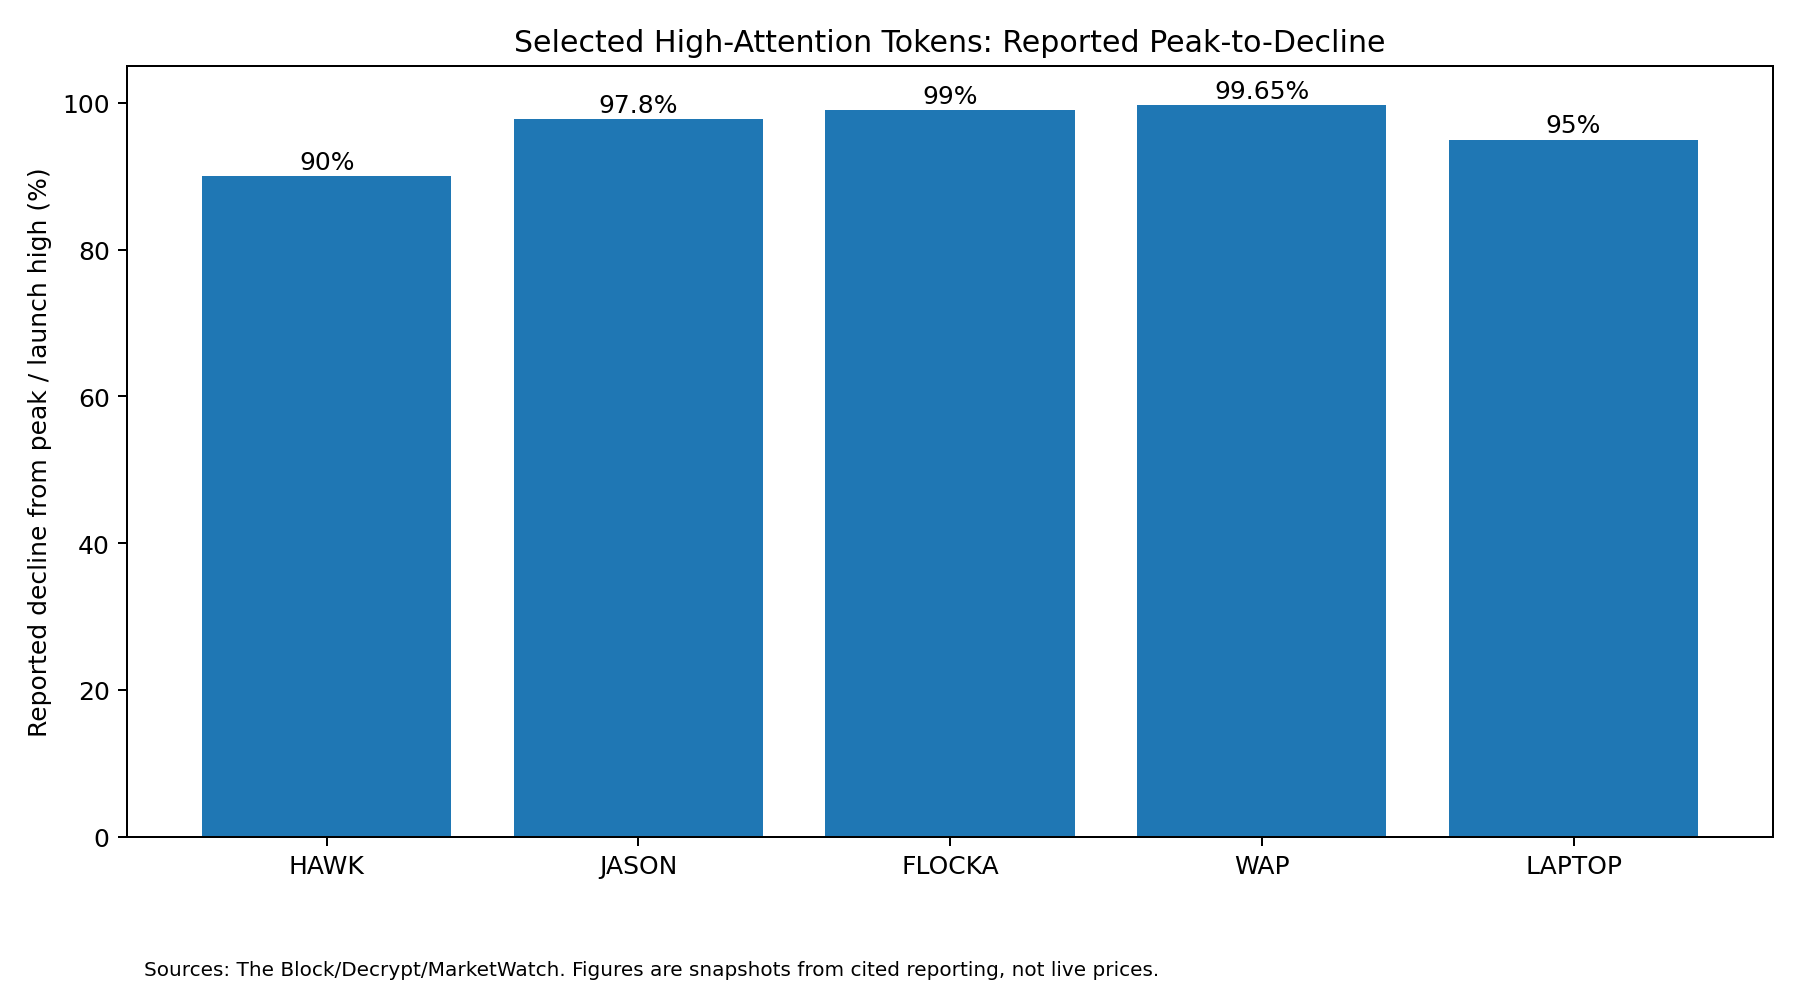
Esse problema aparece repetidamente em reclamações públicas e em análises on-chain de lançamentos de grande visibilidade. No processo ainda pendente sobre o $HAWK, os autores alegam um float público excepcionalmente pequeno e alocações para insiders; isso continua sendo alegação, a menos que o tribunal o reconheça.
Padrão 2: a liquidez pode virar o produto
Em mercados saudáveis, a liquidez existe para dar suporte ao produto. Em lançamentos orientados à extração, o produto pode passar a ser a própria atividade de trading. Quanto mais os fãs negociam, mais taxas os criadores ou os provedores de liquidez podem arrecadar.
A Reuters estimou que as entidades por trás do $TRUMP ganharam de cerca de US$ 86 milhões a US$ 100 milhões em taxas de trading em menos de duas semanas. A mesma reportagem constatou que muitos traders menores perderam dinheiro. Isso, por si só, não prova fraude. Mostra um conflito estrutural que vale discutir: a economia do lado do emissor pode ser positiva mesmo enquanto os compradores têm prejuízo.
Padrão 3: carteiras ligadas ao criador podem retirar valor antes de a comunidade se estabilizar
A Reuters informou que cerca de US$ 99 milhões em cripto foram retirados dos pools de liquidez do $LIBRA por oito carteiras que a empresa de análise de blockchain Chainalysis vinculou ao criador do token. O token disparou depois que o presidente argentino Javier Milei o promoveu e, em seguida, desabou. Uma investigação federal veio na sequência.
Este é o exemplo mais direto, neste conjunto, de por que a arquitetura de liquidez, a rotulagem de carteiras, o vesting e as regras de retirada importam.
Padrão 4: a atenção de celebridades atrai compradores de primeira viagem
O público de celebridades inclui pessoas que normalmente nunca negociariam cripto. A ação judicial sobre o $HAWK alegou que muitos compradores estavam entrando em cripto pela primeira vez, atraídos pelo envolvimento de Haliey Welch. O token subiu com força e depois caiu mais de 90% pouco após o lançamento, segundo reportagem do The Block. O processo está pendente; alegações devem ser descritas como alegações.
O risco de reputação é óbvio: um fã que perde dinheiro não distingue entre o desenvolvedor do token, o parceiro de lançamento, o market maker, o provedor de liquidez e o rosto público. Ele se lembra da celebridade.
Padrão 5: vendas rápidas do criador destroem o contrato social
O Cointelegraph informou que o artista nigeriano Davido adquiriu uma grande posição no token e depois a vendeu por cerca de US$ 500.000 após o lançamento. A publicação descreveu uma forte reação negativa depois da queda do token. De novo: uma venda não é automaticamente ilegal — mas uma comunidade muitas vezes interpreta a monetização rápida do criador como prova de que os insiders tinham um objetivo diferente do dos fãs.
Padrão 6: lançamentos terceirizados criam lacunas de responsabilidade
Caitlyn Jenner e Jason Derulo culparam publicamente o promotor Sahil Arora pelos problemas em torno dos lançamentos de seus tokens. Jenner depois se tornou ré em um processo sobre valores mobiliários envolvendo o $JENNER; o Securities Class Action Clearinghouse de Stanford lista esse processo como em andamento em seu último status revisado. O Decrypt informou que o JASON estava 97,8% abaixo do pico no fim de 2024.
A lição para criadores não é “nunca use agências”. É esta: nunca terceirize decisões de lançamento de nível fiduciário sem entender por conta própria as alocações, as carteiras, a liquidez, os contratos e os incentivos.
Padrão 7: promoções podem gerar exposição regulatória
O exemplo histórico mais claro é o EthereumMax. Em 2022, a SEC acusou Kim Kardashian de promover o EMAX sem divulgar quanto havia recebido. Ela concordou em pagar US$ 1,26 milhão em multas, devolução de lucros e juros.
Isso não é o mesmo que o fracasso do lançamento de uma memecoin. É um lembrete crucial de que a promoção feita por criadores pode gerar obrigações legais separadas do design técnico do token.
Padrão 8: a celebridade some depois do lançamento
Comunidades conseguem sobreviver à volatilidade. Raramente sobrevivem ao abandono. A onda de tokens de celebridades de 2024 produziu muitos projetos que perderam mais de 90% do valor de pico em poucos meses. O fracasso mais profundo não foi só o preço — foi que a história cultural muitas vezes terminou quando a atenção da semana de lançamento acabou.
O estrago para a cripto é maior do que um gráfico
Lançamentos repetidos no estilo extração ensinam aos usuários quatro lições destrutivas:
- celebridades usam os fãs como liquidez de saída;
- não dá para confiar que equipes cripto vão divulgar seus incentivos;
- capitalização de mercado é sinônimo de marketing, não de valor duradouro;
- todo lançamento de token provavelmente é passageiro.
Essas crenças tornam mais difícil lançar projetos comunitários legítimos. O ecossistema paga um imposto de confiança por cada moeda de celebridade mal projetada.
Um padrão melhor
O StonkBuilder deveria publicar um padrão de lançamento visível que cubra a distribuição da oferta, o vesting, as regras de venda do criador, os rótulos de carteiras, os bloqueios ou controles de liquidez, a política de tesouraria, as divulgações, a revisão de segurança, o monitoramento no dia do lançamento e um plano de 12 meses para a comunidade.
O objetivo não é garantir estabilidade de preço — ninguém consegue. É eliminar assimetrias evitáveis.
Veja as salvaguardas de lançamento do StonkBuilder →
Leia o estudo de caso do $HAWK →
Compare extração de liquidez vs. criação de valor →
Fontes e comprovantes
- Reuters — retiradas de liquidez do $LIBRA: https://www.reuters.com/world/americas/crypto-worth-99-million-withdrawn-milei-backed-libra-token-researchers-say-2025-02-20/
- Reuters — estimativas de taxas do $TRUMP: https://www.reuters.com/markets/currencies/trumps-meme-coin-made-nearly-100-million-trading-fees-small-traders-lost-money-2025-02-03/
- Stanford SCAC — processo judicial do $JENNER: https://securities.stanford.edu/filings-case.html?id=108480
- SEC — caso Kardashian / EthereumMax: https://www.sec.gov/newsroom/press-releases/2022-183
- The Block — processo e queda do $HAWK: https://www.theblock.co/news/business/2024-12-19-team-behind-hawk-memecoin-tied-to-hawk-tuah-girl-sued-for-alleged-securities-law-violations-331746
- Decrypt — retrospectiva de 2024 dos tokens de celebridades: https://decrypt.co/298703/scen
- Cointelegraph — análise de DAVIDO/JASON/JENNER: https://cointelegraph.com/magazine/fame-failure-celebrity-crypto-scams
---
Apenas análise educativa. Estruturas de tokens e classificações jurídicas dependem dos fatos e da jurisdição. Nada nesta página é recomendação de investimento nem aconselhamento jurídico, tributário ou regulatório.
Continue a revisão do lançamento
- Estudo de caso do token Hawk (Hawk Tuah)
- Estudo de caso: Jenner, Jason e Davido
- Memecoins políticas: Libra e Trump
- Salvaguardas de lançamento de memecoins
Lições documentadas de tokens de grande visibilidade
| Caso | Padrão documentado | Status editorial | Comprovante |
|---|---|---|---|
| $HAWK | Alta rápida e depois queda de >90%; processo judicial em seguida | Alegações em processo; não afirmar como fraude comprovada | Fonte |
| $JENNER | Queda forte; processo sobre valores mobiliários | Processo em andamento/contestado | Fonte |
| $JASON | Queda relatada de 97,8% desde o pico no balanço de 2024 | Exemplo de histórico de preço/mercado, não prova de fraude | Fonte |
| $DAVIDO | Venda do criador relatada após o lançamento; reação negativa em seguida | Transação relatada; evitar rótulos criminais | Fonte |
| $LIBRA | Retiradas de liquidez de ~US$ 99 mi ligadas ao criador, segundo a Reuters | Atribuição por análise de blockchain; investigações em seguida | Fonte |
| $TRUMP | US$ 86 mi–US$ 100 mi estimados em taxas de trading iniciais, enquanto muitas carteiras pequenas perderam | Exemplo de alinhamento econômico, não constatação de fraude | Fonte |
| EMAX | Ação da SEC sobre divulgação de promoção paga | Acordo final da SEC com Kardashian | Fonte |
Construa uma moeda comunitária, não um evento de liquidez de saída.
Projete com o StonkBuilder uma distribuição transparente, salvaguardas de liquidez, divulgações, a operação da comunidade e o alinhamento de marca de longo prazo.
Projetar meu lançamento